Eesti tööelus ja palgaläbirääkimistel kohtab sageli segadust, kui juttu tuleb rahast. Tööpakkumistel tuuakse tavaliselt välja brutopalk, kuid töötaja huvitab eelkõige see summa, mis igakuiselt reaalselt pangakontole laekub – ehk netopalk. Nende kahe mõiste vaheline seos on paljude jaoks ebaselge ning see tekitab sageli asjatut frustratsiooni, kui palgapäeval oodatud summa ei vasta ootustele. Käesolevas artiklis vaatleme lähemalt, kuidas brutopalk kujuneb, millised maksud sellest maha arvatakse ja kuidas saate ise täpselt välja arvutada, kui palju raha teile pärast kõiki kohustuslikke makseid kätte jääb.
Mis on brutopalk ja mis on netopalk?
Kõige lihtsamalt öeldes on brutopalk summa, milles olete tööandjaga kokku leppinud ja mis on kirjas teie töölepingus. See on tasu teie tehtud töö eest enne igasuguste maksude ja maksete mahaarvamist. Brutopalk on see baasnäitaja, mida kasutatakse nii töökuulutustes kui ka töölepingutes, ja see on aluseks ka sotsiaalsete garantiide, nagu pension ja töötuskindlustushüvitis, arvutamisel.
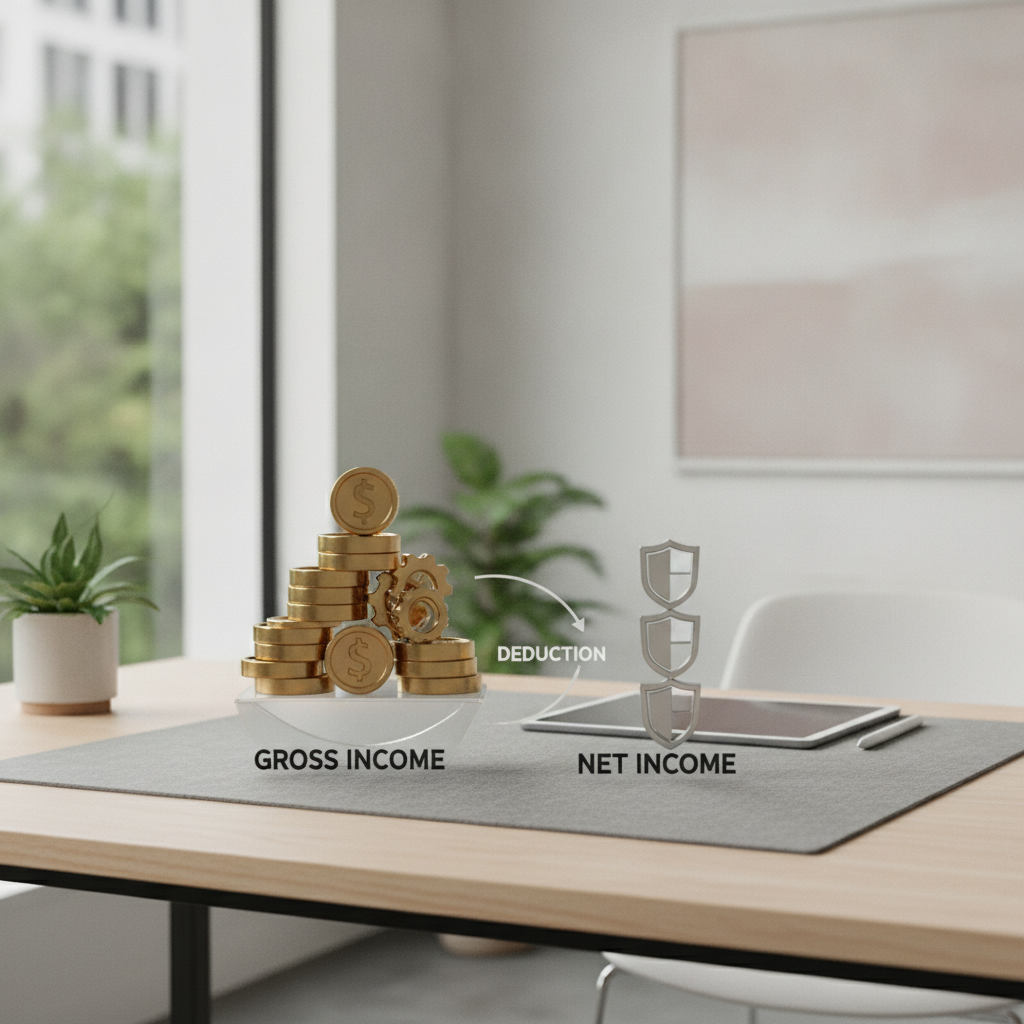
Netopalk on seevastu summa, mis jõuab teie arveldusarvele. See on teie brutopalk, millest on lahutatud kõik seadusest tulenevad maksud ja kohustuslikud maksed. Netopalk on teie tegelik käsutuses olev sissetulek, millega saate oma igapäevaseid kulusid planeerida. Seega on brutopalk tööandja vaatepunktist teie tööjõukulu (koos tööandja maksudega), netopalk aga on teie isiklik sissetulek.
Millised maksud moodustavad brutopalga ja netopalga vahe?
Eestis on palgasüsteem üles ehitatud nii, et brutopalga ja netopalga vahe koosneb mitmest erinevast komponendist. Mõned neist on töötaja poolt makstavad, teised aga tööandja poolt. Töötaja palgast arvatakse maha järgmised komponendid:
- Tulumaks: Eestis kehtib tulumaksumäär, mis arvutatakse brutopalgast pärast teiste kohustuslike maksete mahaarvamist. Oluline on silmas pidada ka maksuvaba tulu, mis võib teie kättesaadavat summat oluliselt mõjutada.
- Töötuskindlustusmakse: See on kohustuslik makse, mis koguneb töötukassa fondi. Seda kasutatakse töötuskindlustushüvitiste maksmiseks juhul, kui peaksite töökoha kaotama.
- Kogumispension (II sammas): Kui olete liitunud II pensionisambaga, arvatakse teie brutopalgast maha 2% (või 4% või 6%, sõltuvalt teie valikust) pensionimakset. See raha suunatakse teie isiklikule pensionikontole.
Oluline on tähele panna, et lisaks töötaja poolt makstavatele osadele tasub tööandja brutopalga pealt veel sotsiaalmaksu, kuid see ei vähenda töötaja netopalka, vaid on tööandja täiendav kulu. Töötaja jaoks on oluline mõista, et mida kõrgem on brutopalk, seda rohkem panustate te ka oma tuleviku pensionisse ja seda suurem on ka teie potentsiaalne töötuskindlustushüvitis tulevikus.
Maksuvaba tulu roll ja selle mõju
Maksuvaba tulu on üks olulisemaid tegureid, mis eristab kahe sarnase brutopalgaga inimese netopalka. Eestis on kehtestatud reeglid, mis võimaldavad teatud osa sissetulekust maksustada 0% tulumaksuga. See summa suurendab teie netopalka, kuna tulumaksu võetakse väiksemalt summalt.
Aasta-aastalt on maksuvaba tulu arvestamise kord muutunud. Tänapäeval sõltub maksuvaba tulu suurus tihti inimese aastasest sissetulekust. See tähendab, et kui teie aastane sissetulek ületab teatud piiri, hakkab maksuvaba tulu summa vähenema. Selle süsteemi eesmärk on toetada madalama ja keskmise sissetulekuga inimesi, jättes neile kätte suurema osa teenitud rahast.
Töötaja saab ise valida, kas ta soovib maksuvaba tulu rakendada igakuiselt või alles aasta lõpus tuludeklaratsiooni esitamisel. Kui soovite igakuiselt suuremat sissetulekut, on mõistlik esitada tööandjale avaldus maksuvaba tulu arvestamiseks. Kui aga jätate selle tegemata, saate enammakstud tulumaksu tagasi järgmise aasta kevadel tuludeklaratsiooni esitamise käigus.
Kuidas toimub palga arvutamine samm-sammult?
Palga arvutamine võib tunduda keeruline, kuid tegelikult on see loogiline protsess. Vaatame läbi lihtsustatud näite, et mõistaksite, kuidas arvutus käib. Oletame, et teie brutopalk on 1500 eurot kuus.
- Esiteks arvestatakse brutopalgast maha 1,6% töötuskindlustusmakse. 1500 * 0,016 = 24 eurot.
- Seejärel arvestatakse II pensionisamba makse (kui olete sellega liitunud), oletame 2%. 1500 * 0,02 = 30 eurot.
- Nüüd saame kätte maksustatava tulu: 1500 – 24 – 30 = 1446 eurot.
- Sellelt summalt arvestatakse maha tulumaks (20% kehtiva määra järgi). Kui rakendate maksuvaba tulu, siis lahutatakse see esmalt maksustatavast tulust. Oletame lihtsuse mõttes, et maksuvaba tulu on 500 eurot. Maksustatav tulu tulumaksu jaoks on siis 1446 – 500 = 946 eurot.
- Tulumaks on 946 * 0,20 = 189,20 eurot.
- Lõpuks lahutame brutopalgast kõik maksud: 1500 – 24 – 30 – 189,20 = 1256,80 eurot.
See arvutus näitab ilmekalt, kui oluline on maksuvaba tulu rakendamine. Kui te maksuvaba tulu ei rakendaks, oleks tulumaks 1446 * 0,20 = 289,20 eurot ja kättesaadav summa märgatavalt väiksem. Seetõttu on äärmiselt soovitatav alati üle kontrollida, kas teie tööandja on rakendanud teie poolt soovitud maksuvaba tulu määra.
Miks on brutopalga ja netopalga erinevuse mõistmine oluline?
Paljud inimesed teevad vea, planeerides oma eelarvet vaid “tunde järgi”. Kuid täpne arusaam palgakomponentidest aitab vältida finantsraskusi. Kui te vahetate töökohta ja teile pakutakse uut brutopalka, ärge kunagi eeldage, et see on teie netopalk. Alati arvutage välja, milline on teie uus sissetulek pärast makse.
Lisaks mõjutab brutopalk teie staatust finantsturul. Näiteks eluasemelaenu taotlemisel vaatavad pangad just teie ametlikku brutopalka, sest see näitab teie pikaajalist maksevõimet. Samuti on brutopalk see näitaja, mille alusel arvutatakse vanemahüvitist, haigushüvitisi ja töötuskindlustushüvitist. Kui teete tööd “ümbrikupalgaga” või lepite madalama ametliku brutopalgaga, vähendate te tegelikult oma riiklikke sotsiaalseid garantiisid.
Teine aspekt on läbirääkimised. Kui teate täpselt, kui palju maksud teatud palgatasemel hammustavad, olete tööandjaga palgaläbirääkimistel palju enesekindlam. Võite küsida, kas ettevõte kompenseerib teatud kulud või kas on võimalik saada muid erisoodustusi, mis ei ole maksustatud samamoodi nagu puhas palk. Teadmised on siinkohal teie suurim eelis.
Korduma kippuvad küsimused
Kas ma pean ise makse arvestama või teeb seda tööandja?
Eestis on tööandja kohustus pidada kõik maksud ja maksed kinni töötaja brutopalgast ja kanda need Maksu- ja Tolliametile. Töötajana ei pea te ise midagi deklareerima, kui just ei ole tegemist muude tulude või eriolukordadega. Siiski on tark ennast kursis hoida, et tööandja teeb kõike korrektselt.
Miks on minu palk kuude lõikes erinev, kui brutopalk on sama?
See võib juhtuda peamiselt kahel põhjusel: kas olete muutnud maksuvaba tulu rakendamist, olete liitunud või lahkunud pensioni teisest sambast, või on toimunud muudatused tulumaksu seadusandluses. Samuti võivad mõjutada haiguspäevad, sest haigushüvitis on maksustatud teistmoodi kui tavaline palk.
Kuidas ma saan teada, kui palju ma täpselt kätte saan?
Internetis on olemas mitmeid palgakalkulaatoreid, mis võimaldavad sisestada brutopalga ja valida erinevaid maksuvaba tulu ning pensionisamba valikuid. Need on kõige kiirem ja usaldusväärsem viis netopalga väljaselgitamiseks. Soovitame kasutada usaldusväärseid portaale, nagu näiteks palgakalkulaator.ee.
Kas tööandja võib keelduda maksuvaba tulu rakendamisest?
Tööandja ei tohi keelduda maksuvaba tulu arvestamisest, kui töötaja on esitanud sellekohase avalduse. Küll aga on töötajal õigus valida, kas ta soovib, et tööandja seda teeb või mitte. Kui töötate mitmes kohas, on soovitatav maksuvaba tulu rakendada ainult ühes kohas, et vältida tulumaksu võlgnevust aasta lõpus.
Kuidas mõjutab lapsehoolduspuhkus või haigusleht minu palka?
Haiguslehe ajal maksab tööandja või Haigekassa hüvitist, mis on üldjuhul madalam kui tavapalk, kuna see põhineb eelmise aasta sotsiaalmaksuga maksustatud tuludel. See tähendab, et perioodil, mil olete haige, on teie sissetulek tavapärasest väiksem.
Finantsplaneerimine lähtuvalt netosissetulekust
Eduka finantsplaani koostamine algab sellest, et teete selgeks oma tegeliku netosissetuleku. Ärge kunagi lähtuge eelarvet koostades brutopalgast, sest see loob illusiooni suuremast rahalisest võimekusest. Kui teie netopalk on selge, jagage oma kulutused vajadusteks (eluase, toit, transport) ja soovideks. Selline lähenemine aitab teil paremini kontrollida oma kulutusi ja vältida võlgadesse sattumist.
Soovitatav on hoida oma igakuised fikseeritud kulud (eluasemelaen või üür, kommunaalkulud, sidekulud) maksimaalselt 50–60% ulatuses oma netopalgast. Ülejäänud osa peaks katma toidukulud, vaba aja veetmise, säästmise ja ootamatud väljaminekud. Kui teate täpset kättesaadavat summat, on lihtsam seada eesmärke ka säästmiseks. Näiteks, kui teate, et saate kätte 1300 eurot, võite eraldada sellest 100 eurot iga kuu investeerimisfondi või säästuarvele. See on esimene samm finantsilise vabaduse suunas.
Kokkuvõtvalt võib öelda, et brutopalga ja netopalga erinevuse mõistmine on elementaarne kirjaoskus tänapäeva majandusruumis. See teadmine annab teile kontrolli oma sissetulekute üle, võimaldab teha teadlikke karjäärivalikuid ja aitab planeerida stabiilset tulevikku. Olge tähelepanelik oma palgalehel toimuva suhtes, esitage küsimusi, kui midagi on ebaselge, ja planeerige oma elu lähtuvalt sellest rahast, mis teile tegelikult kätte jääb.